2023-2028年全球及中国工业计算机行业发展分析 计算机系统集成视角
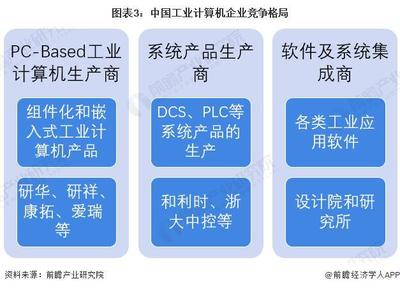
工业计算机作为工业自动化、智能制造和物联网的核心载体,其系统集成水平直接决定了工业现场的可靠性、实时性与智能化程度。2023-2028年,全球工业计算机市场在数字化转型、边缘计算普及和供应链重构的驱动下持续演进;中国工业计算机行业则在自主可控、场景深耕和生态整合中加速追赶。本文从计算机系统集成的视角出发,分析全球及中国工业计算机行业的现状、趋势与关键挑战。
一、全球工业计算机市场:稳健增长,集成化与边缘化并行
2023年全球工业计算机市场规模约为XX亿美元(具体数据视来源而定),预计2023-2028年复合增长率(CAGR)在6%-8%之间。增长动力主要来自:制造业数字化改造、能源与交通基础设施智能化、医疗与零售自助设备普及。从系统集成角度看,全球市场呈现两大特征:
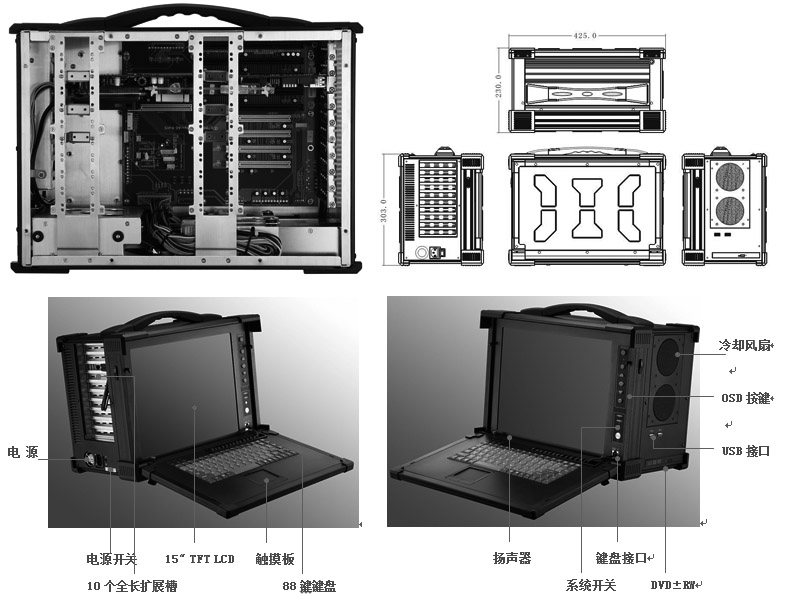
- 硬件集成向“模块化+定制化”演进。工业计算机不再仅仅是标准机箱+主板,而是根据行业场景集成多网口、多串口、GPU加速、AI推理模块、冗余电源等。嵌入式无风扇计算机、工控机、边缘服务器等形态并存,系统集成商需在散热、抗震、电磁兼容与长周期供货之间取得平衡。
- 软件与硬件深度耦合。边缘计算平台需集成实时操作系统、容器化部署、设备管理协议(如OPC UA、Modbus)以及安全启动功能。全球领先厂商(如西门子、Advantech、Kontron)通过提供“硬件+中间件+远程管理”一体化方案,提升系统集成价值。
二、中国工业计算机行业:自主可控与场景落地双轮驱动
中国工业计算机市场增速高于全球,2023-2028年CAGR预计在10%左右。驱动力包括:新基建、制造业“智改数转”、信创政策推进以及国产品牌在供应链安全上的优势。从系统集成角度,中国行业呈现以下特点:
- 国产化平台集成加速。飞腾、龙芯、海光等国产CPU逐步进入工业计算机主控方案,系统集成需解决操作系统适配(麒麟、统信)、驱动生态、实时性优化等问题。在电力、轨交、军工等领域,国产化工业计算机的系统集成能力成为关键竞争点。
- 行业定制化方案深化。例如在锂电制造中,工业计算机需集成高速视觉采集卡与运动控制卡;在智慧矿山中,需集成5G通信模组与防爆设计;在半导体设备中,需集成高精度时序控制与洁净环境适应。系统集成商由“卖硬件”转向“卖场景化解决方案”。
- 边缘智能与云边协同。中国厂商积极在工业计算机中集成AI加速芯片(如寒武纪、比特大陆)和边缘计算框架,并与主流云平台(阿里云、华为云)对接,实现设备数据采集、本地推理与云端训练闭环。
三、计算机系统集成的关键趋势与挑战
2023-2028年,工业计算机的系统集成将围绕四条主线展开:
- 趋势一:异构计算集成。CPU+GPU+FPGA+NPU的混合架构成为高端工业计算机标配,系统集成需解决功耗管理、任务调度和编程模型统一问题。
- 趋势二:功能安全与信息安全一体化集成。IEC 61508、ISO 13849等安全标准与IEC 62443信息安全要求叠加,工业计算机需在系统层面集成安全启动、可信计算、入侵检测和冗余机制。
- 趋势三:长生命周期与柔性供应集成。工业客户要求5-10年供货周期,系统集成需考虑元器件选型冗余、固件长期维护和替代料验证。
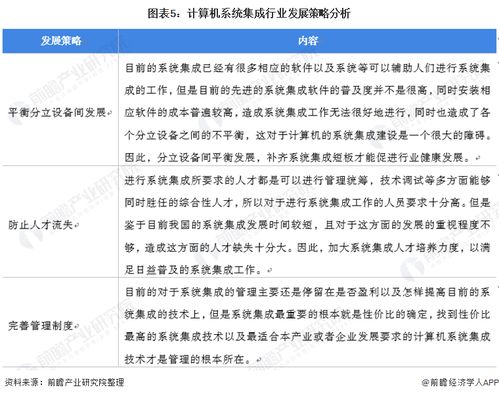
- 挑战:标准碎片化与集成人才短缺。工业协议、总线标准和操作系统多样,跨平台集成难度大;同时兼具硬件、软件与行业知识的系统集成人才供给不足。
四、结论与建议
2023-2028年,全球工业计算机行业将保持稳健增长,中国市场的国产化与场景化机遇更为显著。从计算机系统集成视角,企业应重视以下策略:
- 构建“硬件模组化+软件平台化”的集成架构,缩短定制交付周期。
- 深度绑定行业头部客户,积累工艺知识与集成经验,形成场景护城河。
- 提前布局国产化平台与功能安全认证,满足信创与出口合规要求。
- 发展远程运维与设备管理服务,将系统集成价值延伸至产品全生命周期。
工业计算机的竞争已从单一硬件性能转向系统集成能力与生态协同能力的较量。把握边缘智能、安全可信和国产化替代三条主线,将是行业参与者赢得2023-2028年增长窗口的关键。
如若转载,请注明出处:http://www.maiquanmall.com/product/111.html
更新时间:2026-11-21 19:04:45